Choix des comptes adaptés pour la comptabilisation du nettoyage des locaux
La comptabilisation des dépenses liées au nettoyage des locaux demande un éclairage précis et rigoureux. En tant que responsable ou syndic à Montpellier, il est essentiel de comprendre sous quel compte enregistrer correctement ces charges afin de garantir un suivi clair et efficace des coûts d’entretien. Une confusion fréquente porte sur l’emploi des comptes 611000, 615200 ou 628800, qui recouvrent des réalités comptables différentes.
Le compte 611000 concerne principalement les sous-traitants techniques intervenant sur des prestations liées à la production. En revanche, les prestations de nettoyage, surtout lorsqu’elles relèvent d’un entretien courant, ne doivent pas être logées dans ce compte. En effet, le nettoyage des locaux s’apparente davantage à une charge d’entretien, ce qui justifie le recours au compte 615200 « Entretien et réparation sur biens immobiliers » pour les interventions de prestataires externes spécialisées.
De plus, certaines dépenses liées aux services divers, comme des interventions ponctuelles non rattachées strictement à l’immobilier, peuvent être comptabilisées en compte 628800. Cette distinction permet un meilleur reporting analytique et une gestion des coûts affinée. Il est donc recommandé d’éviter l’utilisation du compte 611000 pour des prestations de nettoyage classiques, sous peine de rendre le suivi comptable confus et peu représentatif de la réalité.
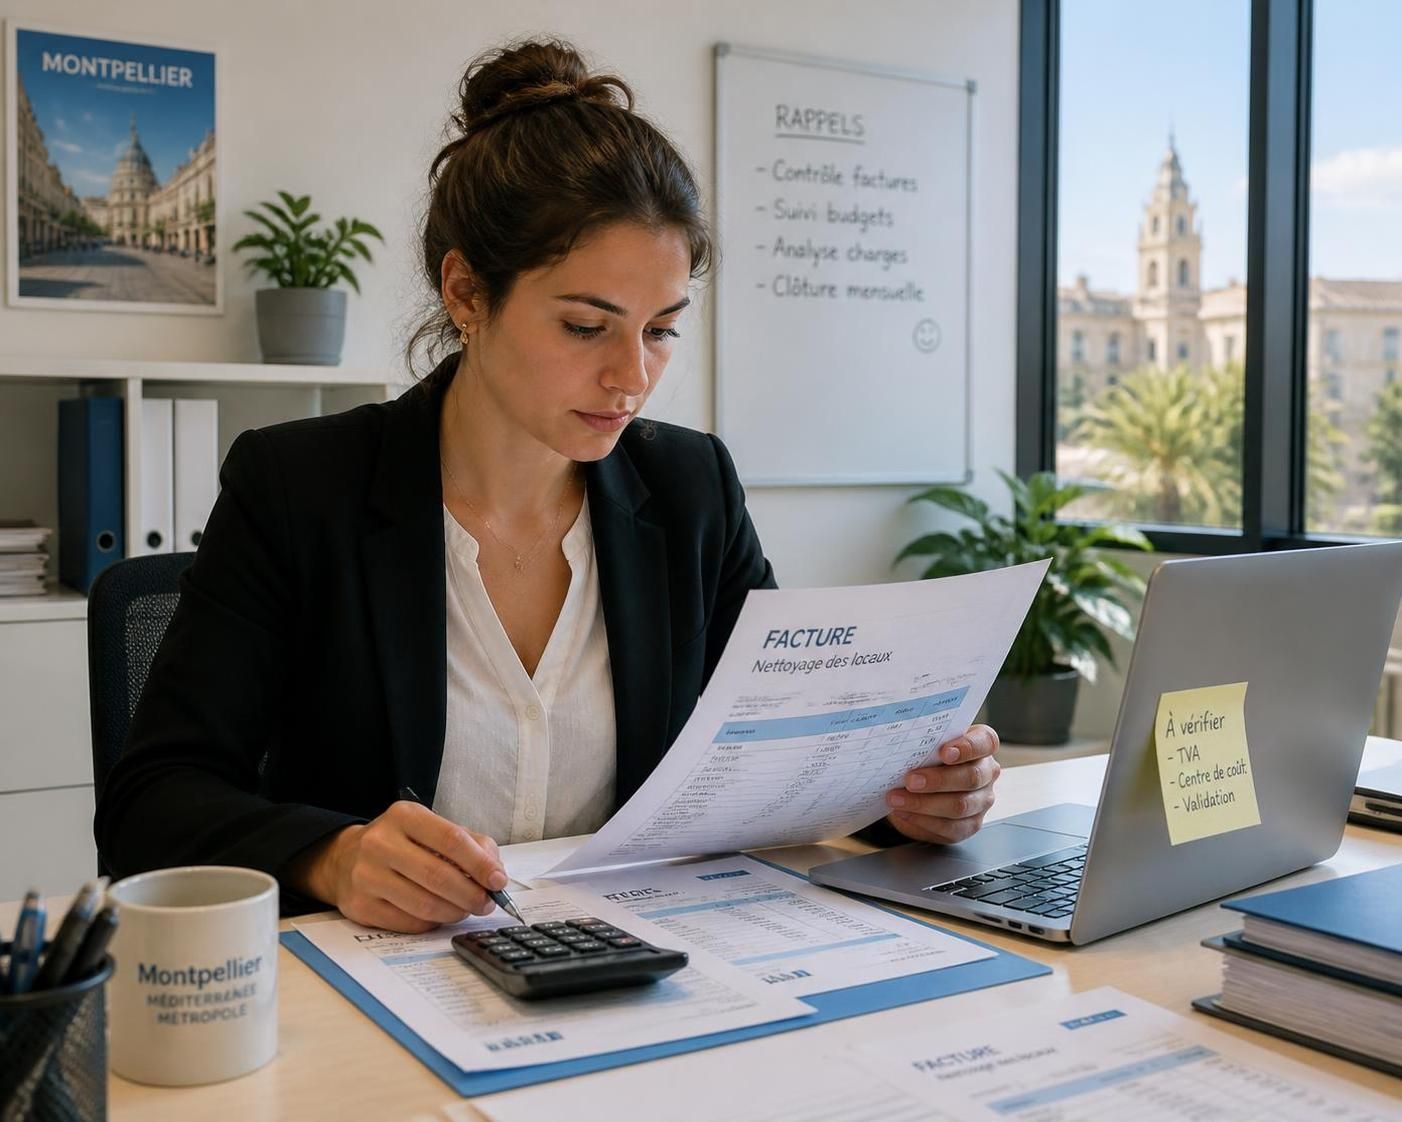
Pour illustrer cette bonne pratique, prenons l’exemple d’une entreprise qui fait intervenir une société extérieure pour un nettoyage des bureaux après travaux. La facture correspondante sera donc enregistrée au débit du compte 615200, accompagné du compte de TVA déductible, garantissant ainsi un suivi cohérent des charges d’exploitation.
Par ailleurs, les entreprises qui réalisent elles-mêmes l’entretien, en interne, doivent quant à elles comptabiliser uniquement les achats de fournitures d’entretien, généralement en compte 6063 ou 60222 selon qu’elles soient stockées ou non. Cette méthode garantit une traçabilité des frais liés au nettoyage et un contrôle optimal des dépenses engendrées.
Il convient de rappeler que le choix du compte impacte directement la capacité à réaliser un audit clair et conforme avec la réglementation, évitant ainsi les redressements fiscaux ou les erreurs de reporting. Pour en savoir plus sur les principes comptables fondamentaux qui encadrent ces écritures, vous pouvez consulter les ressources fournies par des experts en la matière, notamment sur les principes comptables applicables au nettoyage.
Immobilisation vs charges d’entretien : distinctions essentielles et cas pratiques
Une question fréquente lors de la comptabilisation du nettoyage des locaux concerne la distinction entre immobilisation et charge. Cette différence n’est pas anodine car elle conditionne le traitement comptable, fiscal et financier des dépenses d’entretien.
En principe, si le nettoyage s’inscrit dans une phase où il permet la mise en service ou la remise en état d’une immobilisation, il devrait être intégré au coût d’acquisition ou de production de l’actif. Cela signifie que ces frais ne sont pas considérés comme une charge mais comme un élément constitutif du bien immobilisé. Par exemple, le nettoyage d’un bâtiment après une rénovation majeure qui en permet la nouvelle utilisation correspond à une dépense immobilisable.
À l’inverse, les opérations de nettoyage à caractère récurrent, visant à maintenir en l’état les locaux sans prolonger leur durée de vie ni augmenter leurs performances, sont passées en charge immédiatement. Ces charges d’entretien sont ainsi enregistrées dans les comptes logiquement dédiés au suivi des coûts d’exploitation.
Pour illustrer cette notion, prenons une société de conseil implantée à Montpellier. Après une grosse rénovation, elle fait appel à un prestataire pour un nettoyage approfondi avant réintégration des locaux. La facture relative sera intégrée au coût du bâtiment (immobilisation). Plus tard, les nettoyages réguliers intervenant dans le cadre de l’entretien habituel seront quant à eux enregistrés en charges, reflétant leur nature d’entretien courant.
Cette distinction est très importante pour une gestion rigoureuse des coûts. Elle garantit que le bilan reflète fidèlement la valeur réelle des actifs de l’entreprise, tout en tenant compte des dépenses d’entretien nécessaires au maintien de la qualité de vos locaux.
Il est à noter que tenter de passer en charges des dépenses qui devraient être immobilisées afin de réduire artificiellement le résultat pourrait être mal perçu lors d’un contrôle fiscal. Une démarche conforme est donc indispensable pour sécuriser la comptabilité et bénéficier d’une transparence optimale dans vos échanges avec les autorités. Une analyse régulière et précise doit s’appuyer sur le cadre réglementaire lié au plan comptable général (PCG) et en se référant à des guides spécialisés, comme ceux disponibles sur la comptabilisation des charges liées au nettoyage de locaux.
Organisation et suivi des dépenses liées à l’entretien des locaux
Au-delà des écritures comptables, la réussite d’une politique de nettoyage et d’entretien s’appuie sur une organisation rigoureuse et une traçabilité optimale des frais engagés. Le dirigeant, syndic ou gestionnaire de copropriété se doit d’instaurer un dispositif permettant le suivi des dépenses et un contrôle continu des coûts.
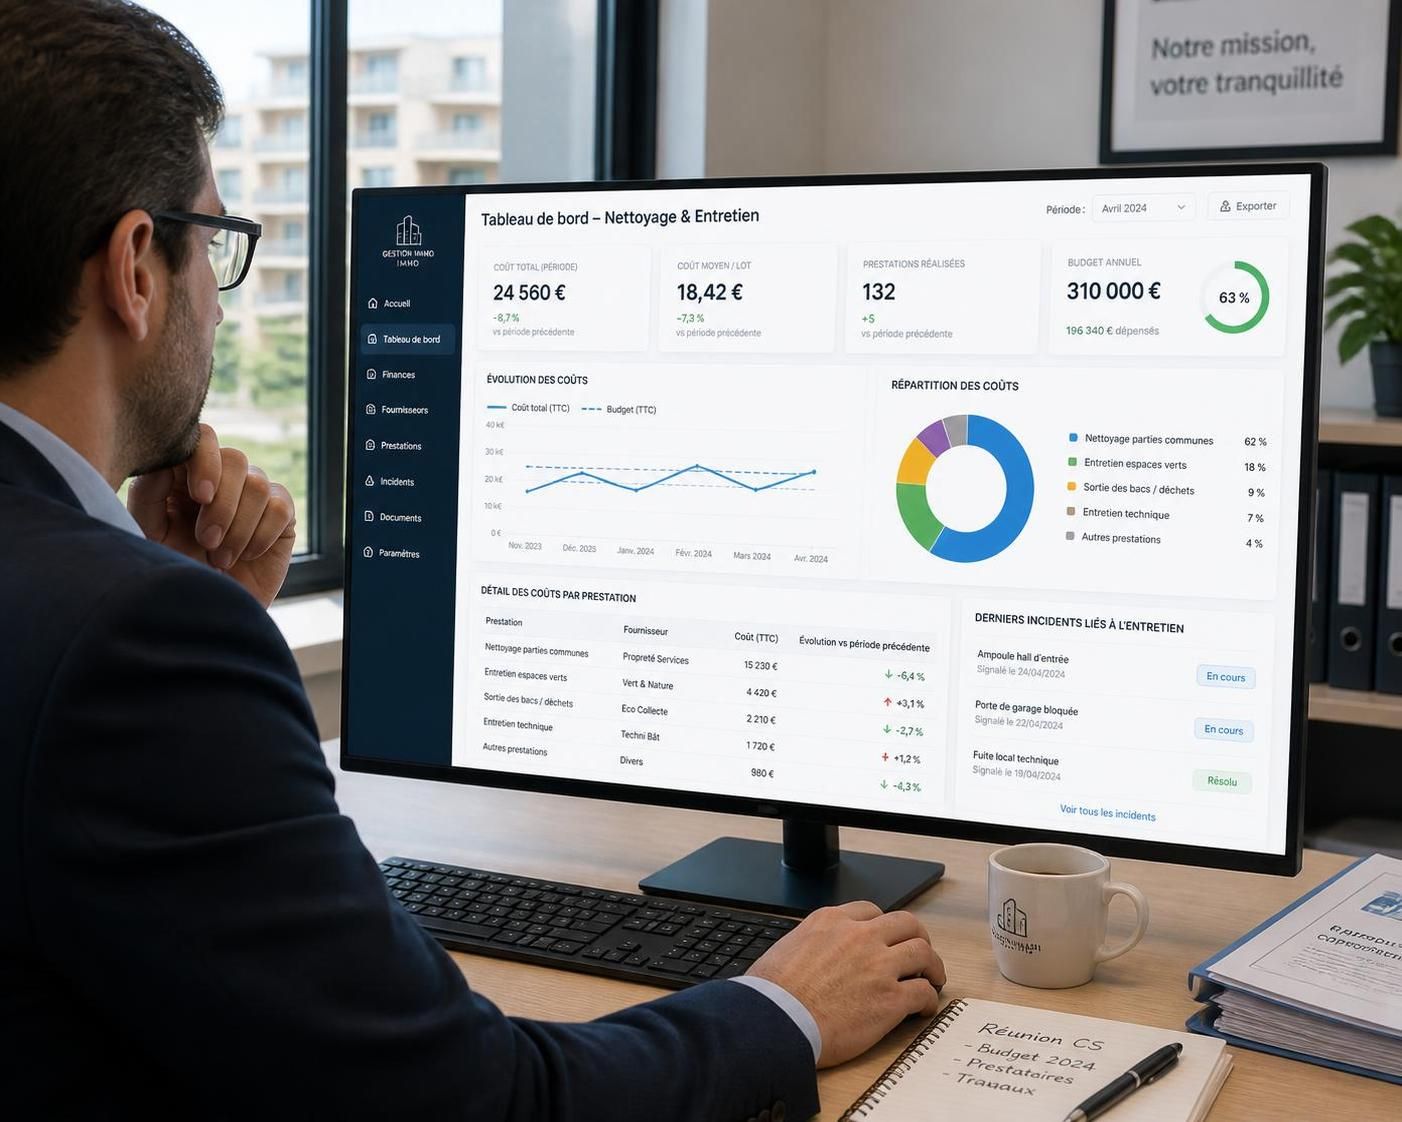
Une méthode efficace repose sur la mise en place d’un système de reporting précis, intégrant chaque facture et chaque prestation réalisée, que ce soit en interne ou via un prestataire spécialisé. Ce suivi détaille les coûts imputés aux différents postes du compte 615200 ou 6063, avec une ventilation claire des opérations de maintenance versus celles relevant d’immobilisation.
Par ailleurs, l’utilisation d’outils digitaux adaptés facilitera la gestion quotidienne de ces charges. Par exemple, un logiciel de gestion de dépenses peut automatiser la saisie des factures, leur rattachement aux bons comptes comptables et générer des tableaux analytiques en temps réel. Cette efficacité assure également un gain de temps considérable lors des phases d’audit ou d’évaluation budgétaire annuelle.
Voici une liste des bonnes pratiques recommandées pour optimiser le suivi des dépenses de nettoyage et d’entretien :
Mener un inventaire régulier des types de prestations et des fournisseurs afin d’éviter les doubles facturations ou prestations inutiles.
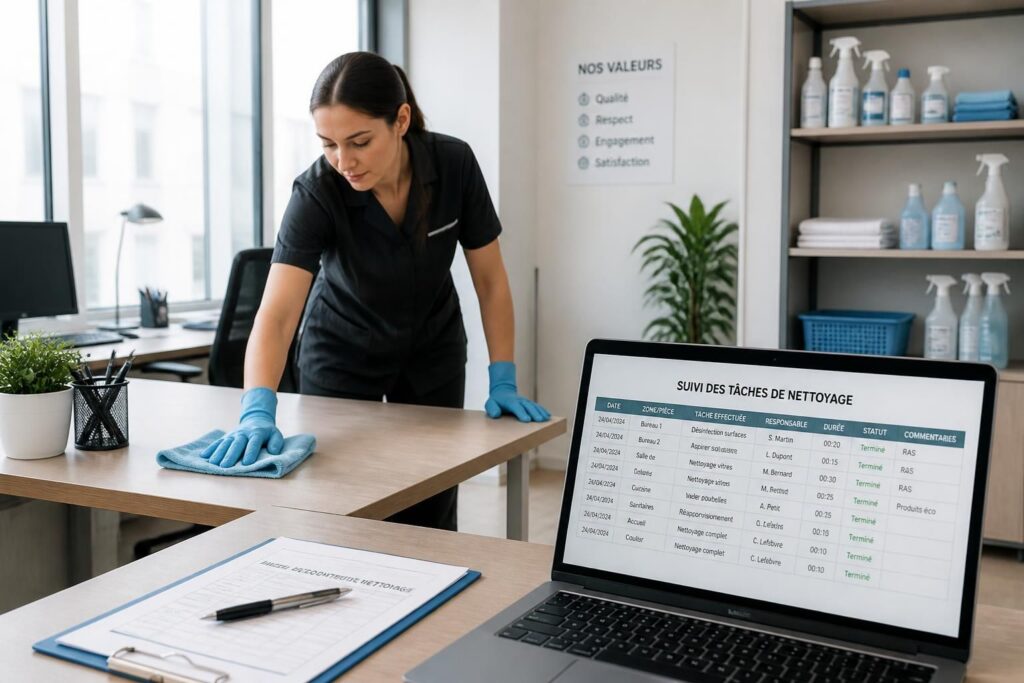
Établir un planning d’interventions avec périodicité validée, spécifiant les opérations d’entretien courant versus les grands nettoyages ponctuels.
Documenter rigoureusement chaque dépense, en joignant les bons de livraison, factures et rapports d’intervention.
Former les équipes internes, si le nettoyage est partiellement réalisé en interne, à une gestion précise des fournitures et aux règles comptables associées.
Analyser périodiquement les coûts, avec indicateurs clés pour ajuster les budgets et anticiper les besoins futurs.
Cette approche coordonnée contribue à une meilleure maîtrise des charges, un suivi analytique pertinent, et une réduction des risques comptables. Garder une vue claire sur les dépenses engagées facilite aussi la négociation des contrats de nettoyage, notamment en termes de fréquence, nature des prestations et tarifs.
Spécificités comptables pour l’entretien du matériel et des équipements
Outre les locaux, les dépenses liées à l’entretien du matériel jouent un rôle clé dans la gestion comptable et financière d’une entreprise. Ces frais doivent être distingués de ceux affectés aux bâtiments, tant dans leur enregistrement que dans leur traitement.
Les prestataires externes intervenant sur le matériel seront enregistrés dans le compte 6155 « Entretien et réparation sur biens mobiliers ». Il s’agit par exemple du nettoyage et maintenance de machines, véhicules d’entreprise ou équipements informatiques. La comptabilisation correcte de ces charges évite les confusions avec les charges immobilières et permet de suivre avec précision la gestion consacrée aux outils nécessaires à l’activité.
Pour les interventions réalisées en interne, l’achat des fournitures nécessaires sera inscrit en compte 60222 ou 60223 si les produits sont stockés, tandis que les fournitures non stockées relèveront du compte 6063. Cette distinction est importante pour assurer la cohérence dans le suivi des dépenses, qu’elles soient régulières ou ponctuelles.
Par exemple, la société GSE, après avoir fait nettoyer ses véhicules utilitaires par un prestataire pour un montant de 3400€ HT, a effectué un nettoyage en interne grâce à des produits achetés pour 800€ HT. Ces différentes opérations, bien que liées à des activités similaires, ont été enregistrées dans des comptes distincts conformément à leur nature, permettant une analyse rigoureuse des postes de charge.
Nature de la dépense
Type d’intervention
Compte comptable
Exemple
Nettoyage local après travaux lié à une immobilisation
Prestataire externe
Coût d’acquisition immobilisation (classe 2)
Nettoyage d’un bâtiment après rénovation majeure
Entretien courant des locaux
Prestataire externe
615200 Entretien et réparation immo.
Nettoyage périodique bureaux, hall
Entretien interne – fournitures stockées
Fournitures pour nettoyage
60222 Produits d’entretien
Achat de produits nettoyants
Entretien matériel par prestataire
Services extérieurs
6155 Entretien matériels
Nettoyage véhicules utilitaires
Entretien matériel interne – fournitures non stockées
Produits consommés
6063 Achats fournitures petit équipement
Achat de produits pour nettoyage matériel
Adopter ces méthodes permet d’assurer un alignement parfait entre les écritures comptables et la réalité opérationnelle de l’entretien. Cette rigueur contribue à une meilleure exactitude des comptes et optimise le pilotage économique des dépenses liées au nettoyage et à l’entretien.
Établir un devis précis et un protocole d’entretien adapté : leviers pour une gestion optimisée
La première étape pour garantir une comptabilisation claire et efficiente des charges de nettoyage repose sur la définition préalable d’un devis précis et d’un protocole rigoureux d’entretien. Dans le contexte de Montpellier et de l’Hérault, les prestataires professionnels comme MSupreme Nettoyage mettent un point d’honneur à élaborer des propositions détaillées qui facilitent la gestion comptable et le contrôle des dépenses.
Un devis bien conçu liste distinctement les prestations prévues, leur fréquence, les produits utilisés, et leur coût unitaire. Cette précision permet non seulement d’éviter les ambiguïtés lors de la facturation, mais aussi de faciliter la répartition correcte des charges dans le système comptable. Les devis incluent souvent des clauses sur les interventions ponctuelles, le nettoyage post-travaux, ou encore les remises en état, autant d’éléments qui impactent directement la manière de comptabiliser ces frais.
Simultanément, la mise en place d’un protocole d’entretien adapté garantit que les prestations réalisées sont conformes aux attentes, tout en optimisant l’usage des produits et matériels. Ce protocole fixe les standards à respecter, notamment en ce qui concerne la fréquence des opérations, la qualité des prestations, et la traçabilité des interventions à des fins de reporting et d’audit.
La qualité des produits utilisés a aussi un impact majeur sur la fréquence de nettoyage et donc sur la nature des charges enregistrées. Utiliser des produits performants prolonge la durée entre chaque intervention, réduisant ainsi les coûts d’entretien et améliorant la maîtrise des budgets. En parallèle, assurer la formation des personnels internes ou externes garantit un respect strict des consignes et un entretien optimisé.
En pratique, voici les points-clés pour une bonne organisation et une comptabilisation facilitée :
Établir un cahier des charges précis pour les prestations de nettoyage.
Obtenir des devis détaillés avec ventilation claire des services proposés.
Valider la conformité des interventions avec un protocole d’entretien établi.
Suivre l’utilisation des produits et matériels grâce à des inventaires réguliers.
Archiver toutes les factures et rapports d’intervention pour faciliter les contrôles comptables et fiscaux.
En adoptant ces bonnes pratiques, vous sécurisez non seulement la gestion financière de vos charges de nettoyage mais vous optimisez aussi la qualité globale de vos locaux. Ce cadre structuré facilite par ailleurs les échanges avec les experts-comptables lors du reporting comptable et simplifie la réalisation des audits.
Pour approfondir la gestion comptable spécifiquement dédiée aux entreprises de nettoyage et comprendre comment intégrer ces opérations dans votre comptabilité, la consultation de guides spécialisés, comme ceux proposés sur la comptabilité des entreprises de nettoyage, est fortement recommandée.
Pourquoi le nettoyage professionnel est un pilier essentiel pour l’entretien efficace des locaux Dans le secteur professionnel, le nettoyage des locaux va…
Les clés d’une réclamation efficace suite à un nettoyage insatisfaisant des locaux L’entretien des locaux, qu’il s’agisse de bureaux, de copropriétés ou…